Il BTP Valore ottobre 2026 arriva con un dato che nessun comunicato mette in prima pagina. A settembre l’inflazione italiana è salita al 4,2% annuo. Lo dice la stima preliminare dell’ISTAT, l’istituto che misura i prezzi in Italia. Lo stesso mese lo Stato ha collocato il nuovo BTP a cinque anni, scadenza 2032, al 4,08% lordo. Tolto il 12,5% di tasse, resta il 3,57%.
Oggi lo Stato ti paga meno di quanto i prezzi ti tolgono.
Dal 19 al 23 ottobre il MEF propone due titoli: BTP Valore e BTP Valore Insieme. Stessa durata, stesso rendimento, flussi opposti. Tutti chiedono “quale rende di più?”. Domanda sbagliata: sulla carta rendono uguale, per costruzione.
La scelta dipende da tre cose precise:
- ti servono entrate regolari, o un’unica somma nel 2031?
- le cedole che incassi le reinvesti, o restano ferme sul conto?
- c’è una possibilità concreta che tu debba vendere prima della scadenza?
Rispondi a queste tre domande e la scelta viene da sola.
BTP Valore ottobre 2026: cos’è e cosa cambia questa volta
Il BTP Valore è il titolo di Stato riservato ai piccoli risparmiatori. Questa volta il Dipartimento del Tesoro, l’ufficio del Ministero dell’Economia che gestisce il debito pubblico, propone un collocamento “doppio”. Due titoli distinti, ciascuno con il suo ISIN – il codice del titolo, quello che dai alla banca nell’ordine. Puoi comprarne uno solo, o tutti e due.
I numeri da sapere:
- collocamento dal 19 al 23 ottobre 2026 (venerdì fino alle 13), salvo chiusura anticipata;
- scadenza per entrambi: 27 ottobre 2031;
- tassi minimi garantiti e codici ISIN comunicati venerdì 16 ottobre, confermabili solo al rialzo a fine collocamento;
- prezzo 100, zero commissioni nei giorni di emissione, taglio minimo 1.000 euro;
- nessun tetto: ogni ordine viene soddisfatto per intero.
Poi c’è quello che manca: il premio fedeltà. Per questa emissione, scrive il MEF nelle FAQ, “non sarà corrisposto un premio finale extra”. Ci torniamo tra poco.
Il debitore è uno. I calendari sono due.
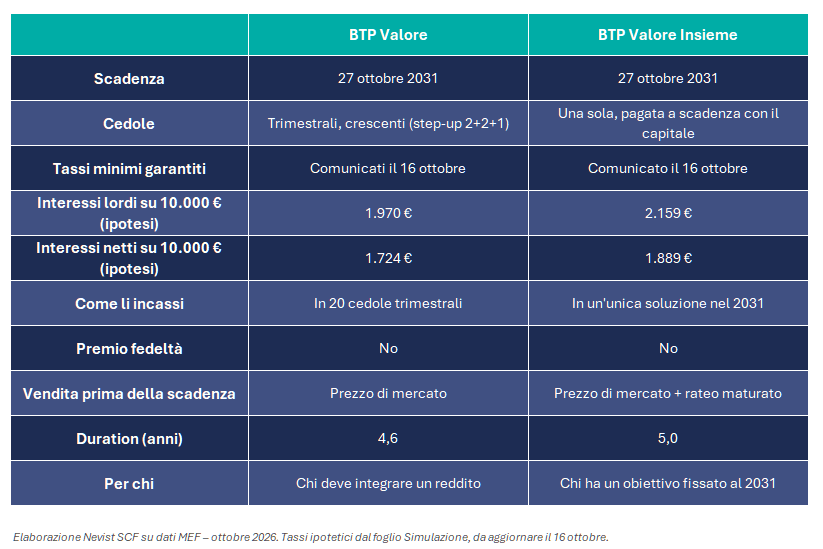
Come funziona il BTP Valore: cedole trimestrali step-up 2+2+1
Il BTP Valore paga una cedola ogni tre mesi. Il tasso sale a gradini – il meccanismo step-up – secondo lo schema 2+2+1: un tasso per i primi due anni, uno più alto per il terzo e il quarto, un ultimo scalino per il quinto.
Su 10.000 euro, con tassi ipotetici del 3,70%, 4,00% e 4,30%, il calendario è questo:
- anni 1–2: 92,50 euro lordi a trimestre;
- anni 3–4: 100 euro lordi a trimestre;
- anno 5: 107,50 euro lordi a trimestre.
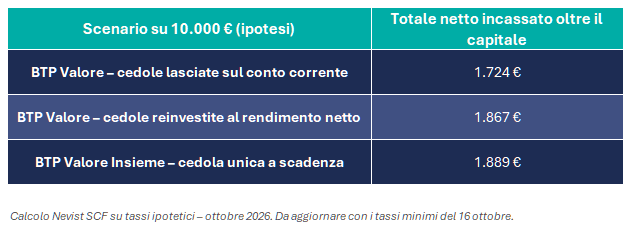
In totale 1.970 euro lordi in cinque anni. Netti, 1.724 euro. Il rendimento a scadenza – quanto rende ogni anno se lo tieni fino alla fine – è del 3,99% lordo.
Cedole crescenti suona come un premio alla pazienza. Lo è? No. Il MEF fissa i tre gradini in modo che il rendimento complessivo resti allineato al mercato: se il primo scalino è basso, gli ultimi salgono per compensare. Stessa torta, fette tagliate in un altro ordine.
Un pensionato con 50.000 euro in BTP Valore incasserebbe, con la nostra ipotesi, circa 405 euro netti a trimestre nei primi due anni. Ci paga le bollette di casa, ogni tre mesi.
Lo step-up non ti fa guadagnare di più. Ti fa guadagnare più tardi.
Come funziona il BTP Valore Insieme: tutto a scadenza
Il BTP Valore Insieme non paga cedole periodiche: per cinque anni non incassi nulla. Il 27 ottobre 2031 ricevi, in un colpo solo, capitale e interessi.
È un salvadanaio di terracotta: lo riempi oggi e lo rompi tra cinque anni.
Il tasso dell’Insieme è una cedola unica sul capitale, per tutta la durata. Sarà per forza più alta della somma delle cedole del BTP Valore, perché aspettare ha un prezzo: un euro oggi vale più di un euro tra cinque anni. Con la nostra ipotesi, la cedola unica equivalente vale circa il 21,6%: su 10.000 euro, 2.159 euro lordi, 1.889 netti.
Se vendi prima, perdi gli interessi? No. La cedola matura giorno per giorno: chi compra da te sul MOT – il mercato di Borsa Italiana dove si scambiano BTP e obbligazioni – ti paga la quota già accumulata, il rateo.
Stesso rendimento, soldi diversi
Il MEF garantisce che i due titoli hanno lo stesso rendimento a scadenza. È vero. Ma quel numero dà per scontato che ogni cedola venga reinvestita subito, allo stesso tasso. Se le cedole del BTP Valore restano ferme sul conto corrente, su 10.000 euro incassi 1.724 euro netti contro i 1.889 dell’Insieme. Sono 165 euro, e li perdono le cedole lasciate a dormire.
C’è poi un dettaglio fiscale a favore dell’Insieme: il 12,5% lo paghi alla fine, quindi per cinque anni lavora anche la parte che finirà al Fisco. Reinvestendo ogni cedola del BTP Valore allo stesso rendimento netto arrivi a circa 1.867 euro. L’Insieme ne dà 1.889. Pochi, ma tuoi.
Una cedola che non reinvesti è un pezzo di rendimento che hai lasciato sul tavolo.
Premio fedeltà cancellato: perché lo Stato non paga più la pazienza
Il premio fedeltà era semplice: tenevi il titolo fino alla scadenza e ricevevi un extra. Nelle emissioni del 2025 e del 2026 valeva lo 0,8% del capitale: 80 euro ogni 10.000.
Perché è sparito? Per la stessa ragione per cui un ristorante smette di offrire il dolce quando ha la fila fuori dalla porta. A fine giugno 2026 i BTP Valore in circolazione valevano 112,62 miliardi di euro, secondo il MEF. Il risparmiatore retail non è più una scommessa da incentivare: è un canale di finanziamento stabile. E un canale stabile non si paga due volte.
Il lato buono c’è: il premio ti legava al titolo fino all’ultimo giorno. Ora l’unico vincolo è il prezzo di mercato del giorno in cui vendi.
Il premio era il prezzo della tua pazienza. Adesso lo Stato la ottiene gratis.
Tassazione BTP Valore: 12,5%, successione e ISEE
Valore e Insieme seguono le regole di tutti i titoli di Stato: 12,5% su cedole e cedola unica, contro il 26% di conti deposito, fondi ed ETF. Niente imposta di successione. Esclusi dall’ISEE fino a 50.000 euro, sommando altri titoli di Stato e buoni postali.
L’ISEE decide quanto paghi di retta universitaria, asilo nido, bonus. Prendi Marco e Laura: un figlio al primo anno di università, 50.000 euro di risparmi. Su un conto deposito, quei soldi entrano nell’ISEE e possono spostarli nella fascia di retta successiva. In BTP Valore, no. La differenza può valere qualche centinaio di euro all’anno – in cinque anni, più del premio sparito. L’esempio completo lo trovi nell’articolo sul BTP Italia Sì.
Il vantaggio fiscale non si vede sull’estratto conto. Si vede sulla retta.
BTP Valore conviene? Il confronto con il mercato e con l’inflazione
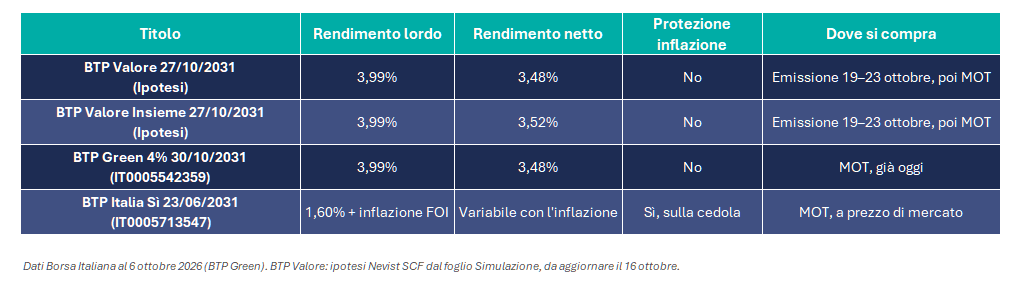
Sul MOT c’è già un BTP che scade quasi lo stesso giorno: il BTP Green 4% 30 ottobre 2031, ISIN IT0005542359. Green vuol dire che lo Stato usa quei soldi per spese ambientali – per te non cambia nulla: stesso debitore, stessa tassazione. In questi giorni quota intorno a 100,22 e rende il 3,99% lordo, 3,48% netto, secondo i dati di Borsa Italiana.
Il BTP Valore conviene se il 16 ottobre il suo rendimento minimo supera quello del BTP Green 2031 nello stesso giorno. Al momento la soglia è il 3,99%. Con i tassi ipotetici di questo articolo finirebbe in pareggio. Se il BTP Valore resta sotto, il titolo “pensato per te” ti costa più di quello per tutti.
Poi c’è l’inflazione. Con i prezzi al 4,2%, un rendimento netto intorno al 3,5% perde circa 0,7 punti all’anno in termini reali. Un mese non fa una previsione a cinque anni. Ma il BTP Valore protegge il capitale nominale, non il potere d’acquisto. I tuoi 10.000 euro restano 10.000 euro. Il carrello no.
Chi a giugno ha scelto il BTP Italia Sì vede la cedola muoversi con i prezzi: 1,60% più l’inflazione FOI del semestre – quella che senti su spesa, bolletta e affitto. Con la nostra ipotesi, e contando il premio dello 0,6% che l’Italia Sì paga a scadenza, il BTP Valore vince se l’inflazione media dei prossimi cinque anni resta sotto il 2,2% circa. Sopra, vince l’indicizzato. Che però oggi si compra solo sul secondario – in Borsa, da chi lo vende – al prezzo del giorno.
Il BTP Valore non ti difende dall’inflazione. Ti dice oggi quanto incassi. Scegli quale delle due cose ti serve.
Valore o Insieme: scegli in base a cosa devono fare quei soldi
Le tre domande dell’inizio, tradotte in profili:
- Il pensionato che integra il reddito → BTP Valore. Le cedole arrivano ogni tre mesi, quando servono.
- Chi ha un obiettivo fissato al 2031 – l’anticipo di casa, l’auto, il primo anno di università del figlio → BTP Valore Insieme. Nessuna cedola da gestire, nessuna tentazione di spenderla, tasse pagate alla fine.
- Chi potrebbe dover vendere prima → forse nessuno dei due. Cinque anni sono tanti per soldi che rischi di dover tirare fuori. Il BTP Valore oscilla un po’ meno, ma la differenza sta in poche decine di euro. Il problema è la durata. Per quei soldi servono scadenze più corte.
E se ti riconosci in due profili? Li compri entrambi. Il MEF lo consente apposta: una parte per il reddito, una parte per l’obiettivo, ciascuna con il suo ISIN.
Scegli il titolo dal lavoro che deve fare. Lo zero virgola viene dopo.
Il rischio che non vedi
Due rischi. Il primo è il più ignorato. Valore, Insieme, BTP Italia Sì, BOT: stesso debitore, lo Stato italiano. Comprare entrambi i BTP Valore non è diversificare. È lo stesso cassetto, diviso in due scomparti.
Il secondo è la duration – il tempo medio in cui incassi i tuoi soldi: 5 anni pieni per l’Insieme, 4,6 per il Valore. Più è lunga, più il prezzo oscilla quando i tassi si muovono. Se i rendimenti di mercato salgono di un punto, su 10.000 euro il BTP Valore perde circa 428 euro di prezzo, l’Insieme circa 467. Se devi vendere con i tassi in salita, l’Insieme ti fa più male. Di 39 euro.
Il rischio che conosci lo gestisci. Quello che non conosci lo paghi.
Prima del titolo, l’obiettivo
Il collocamento dura cinque giorni. La decisione dovrebbe durare di più.
Valore, Insieme, Italia Sì, BTP sul secondario: attrezzi diversi per lavori diversi. In Nevist SCF partiamo da cosa devi costruire – quando ti servono i soldi, quanti, con quale certezza – con un’analisi del portafoglio che hai già. Senza prodotti da collocare.
Scegli prima a cosa servono i soldi. Il titolo viene dopo. Prenota una prima chiacchierata con il team Nevist SCF.
Domande
Quando esce il BTP Valore ottobre 2026?
Dal 19 al 23 ottobre 2026, venerdì fino alle 13. Il MEF può chiudere in anticipo, ma non prima delle 17:30 del 21 ottobre.
Quali sono i tassi minimi garantiti del BTP Valore?
Non ancora noti: il MEF li comunica venerdì 16 ottobre, insieme ai due codici ISIN. A fine collocamento possono solo essere confermati o alzati, mai abbassati.
Posso comprare sia il BTP Valore sia il BTP Valore Insieme?
Sì, con importi diversi, minimo 1.000 euro per ciascuno. Nell’ordine indichi l’ISIN di ogni titolo, anche su depositi cointestati.
Il BTP Valore ottobre 2026 ha il premio fedeltà?
No, su nessuno dei due titoli. Nelle emissioni precedenti arrivava allo 0,8% del capitale.
Se vendo il BTP Valore Insieme prima della scadenza perdo gli interessi?
No. Incassi il prezzo di mercato più il rateo, cioè la parte di cedola maturata fino al giorno della vendita. Il prezzo però può essere sotto 100, se nel frattempo i tassi sono saliti.
Le tasse sul BTP Valore Insieme si pagano solo alla fine?
Sì, se lo tieni fino alla scadenza: il 12,5% viene trattenuto sulla cedola unica nel 2031. Se vendi prima, la banca applica l’imposta sul rateo maturato al momento della vendita.
Meglio BTP Valore o BTP Italia Sì?
Il BTP Valore, se vuoi sapere oggi quanto incassi. Il BTP Italia Sì, se pensi che l’inflazione resterà sopra il 2,2% medio per anni. Possono convivere nello stesso portafoglio, con ruoli diversi.