Il 25 maggio 2026 il FTSE MIB ha chiuso sopra i 50.220 punti, superando per la prima volta il massimo storico del 6 marzo 2000. Chi comprò l’indice quel giorno ha aspettato ventisei anni per rivedere il suo prezzo di carico. Meno, se contava i dividendi: l’indice misura solo i prezzi.
Ventisei anni, con un Paese solo. Investire sul mercato azionario funziona, e i dati lo dimostrano. A tre condizioni: possedere tanto, pagare poco, restare a lungo. Chi sceglie il titolo giusto e spera gioca un’altra partita.
Cos’è il mercato azionario e come funziona
Il mercato azionario è il luogo, oggi quasi tutto elettronico, dove si comprano e vendono le quote delle società quotate. Chi compra diventa socio: incassa una parte degli utili (dividendi) e ne segue il prezzo, che sale e scende.
Le azioni: una quota di azienda
Un’azione è un pezzo di azienda. Le società la emettono per raccogliere capitale senza chiedere un prestito alla banca: costruire una fabbrica, ripagare un debito. Se una società ha un milione di azioni e ne compri mille, possiedi lo 0,1%: ne segui utili e perdite, nel bene e nel male.
Il rovescio: se l’azienda fallisce, sei l’ultimo della fila. Prima vengono pagate le banche e gli obbligazionisti, poi – se resta qualcosa – gli azionisti. Perdi al massimo quanto hai versato, salvo che compri con la leva, cioè con soldi presi a prestito.
Borsa valori e mercati regolamentati
La Borsa Italiana gestisce i mercati azionari di Milano e dal 29 aprile 2021 fa parte del gruppo Euronext. Il FTSE MIB ne raccoglie i 40 titoli più grandi e scambiati. Si negozia dal lunedì al venerdì, dalle 9:00 alle 17:30.
È un mercato regolamentato: le società quotate devono pubblicare bilanci e notizie che possono muovere il prezzo, e la Consob – l’autorità che vigila su mercati e intermediari – controlla che lo facciano.
Come si forma il prezzo di un’azione
Il prezzo si forma di continuo: ogni ordine dichiara a quanto vuole comprare o vendere, e lo scambio avviene dove le parti si incontrano. È come un’asta immobiliare: se in tre vogliono la stessa casa, il prezzo sale finché uno solo resta in gara. Se nessuno si fa avanti, scende finché qualcuno accetta. Con le azioni compri il futuro dell’azienda, quindi il prezzo segue le aspettative: utili, tassi, notizie, umore. Nel breve prevale l’umore, nel lungo gli utili. A ogni operazione paghi anche lo spread: la differenza tra il prezzo a cui puoi comprare e quello a cui puoi vendere. Se compri a 10,02 e vendi subito a 10,00, quei 2 centesimi restano sul tavolo.
Perché investire nel mercato azionario: cosa dicono i dati
Crescita del capitale nel lungo periodo
Dal 1900 le azioni americane hanno reso il 6,6% l’anno in termini reali, cioè al netto dell’inflazione. Le obbligazioni l’1,6%, la liquidità lo 0,5%. Lo dice l’UBS Global Investment Returns Yearbook 2026: nei 21 Paesi che copre, le azioni sono sempre state la categoria di investimento più redditizia.
Guarda la data della foto. L’MSCI World, l’indice delle 1.280 maggiori aziende di 23 Paesi sviluppati, ha reso il 12,5% annuo in euro negli ultimi dieci anni (MSCI, 31 agosto 2026). Un decennio eccezionale, non la norma. Stai contando su un decennio che non si ripete?
Dividendi: soldi che escono dall’azienda, non regali
Il dividendo è la quota di utile che l’azienda gira ai soci. Sembra un regalo. Non lo è: allo stacco del dividendo il prezzo scende, più o meno, dell’importo pagato. È un prelievo dal tuo stesso conto. All’incasso lo Stato trattiene il 26%: su 1.000 euro ne restano 740.
“Rende il 9%” è la leva marketing più facile da usare. Un dividendo alto può dire che l’azienda va bene, o solo che il prezzo è crollato, o che distribuisce più di quanto guadagna. Per Piazza Affari lo abbiamo verificato nei dividendi delle azioni italiane.
Inflazione: la protezione c’è sul lungo, non nell’anno che morde
Sul lungo periodo le azioni difendono dall’inflazione: le aziende alzano i listini, i ricavi seguono. Sul breve no. Nel 2022 l’inflazione italiana è stata in media dell’8,1% e l’MSCI World ha perso il 12,78% in euro. Doppio colpo.
Ora il costo della vita torna a salire: +3,3% ad agosto 2026, spinto dall’energia. I soldi fermi sul conto perdono potere d’acquisto in silenzio. Non è un motivo per mettere tutto in azioni. È un motivo per non lasciare tutto sul conto.
I rischi dell’investimento azionario
Rischio di mercato e volatilità
La volatilità misura quanto oscilla un prezzo: alta significa montagne russe, bassa una strada pianeggiante. UBS ricorda che azioni e obbligazioni hanno perso in più occasioni oltre il 70% in termini reali. Il tempo non ripara sempre in fretta: il Nikkei ha impiegato 34 anni per superare il massimo del 1989, il FTSE MIB ventisei.
Quanto puoi vedere scendere il portafoglio senza vendere? Se non lo sai, te lo dirà il mercato, al momento peggiore.
Rischio del singolo titolo
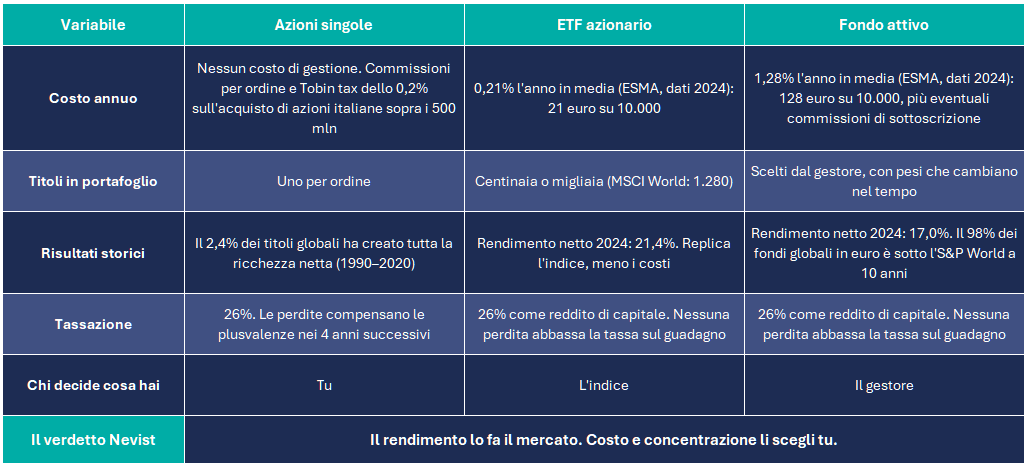
Il rischio del singolo titolo riguarda una sola azienda: un manager che sbaglia, una causa, una tecnologia che la supera. Su 64.000 azioni globali tra il 1990 e il 2020, il 2,4% ha generato tutta la ricchezza netta creata dai mercati, 75.700 miliardi di dollari.
È la stessa logica del venture capital: pochi investimenti ripagano l’intero fondo, tutti gli altri arrancano dietro. Comprare un solo titolo è scommettere che tu abbia già trovato quei pochi.
Liquidità, cambio e contesto macro
Liquidità: una small cap, azienda quotata di piccole dimensioni, può avere pochi scambi. Se devi vendere in fretta, scendi di prezzo.
Cambio: comprare azioni americane significa comprare anche dollari. Nel 2025 l’MSCI World ha reso il 21,60% in dollari e il 6,77% in euro; nel 2024 il rapporto si è rovesciato, 19,19% contro 26,60%. La differenza non l’ha fatta il mercato. L’ha fatta il cambio.
Macro: recessioni e crisi geopolitiche muovono tutto il listino insieme. Quel rischio non si diversifica. Si sopporta.
Come iniziare a investire in azioni: strumenti, broker e costi
Azioni singole: cosa guadagni e cosa rischi
Scegli il titolo che vuoi, decidi tu – nessun indice, nessun gestore in mezzo. Il conto arriva con la concentrazione: se sbagli, sbagli tutto. E se il titolo è italiano e vale oltre 500 milioni, c’è la Tobin tax: 0,2% sull’acquisto dal 1° gennaio 2026, raddoppiata dalla Legge di Bilancio 2026 (L. 199/2025, art. 1 commi 29–31). Su 5.000 euro sono 10 euro prima di cominciare. Non colpisce azioni estere, ETF e obbligazioni. Tutti i passaggi sono nella guida su come comprare azioni. Compri un’azienda, non il mercato.
ETF e fondi comuni azionari
Un ETF è un fondo quotato in Borsa che replica un indice. Con un ordine compri centinaia o migliaia di aziende: invece di scegliere i prodotti uno per uno, prendi lo scaffale intero. Il fondo comune attivo ha un gestore che prova a battere l’indice, e costa di più. Secondo l’ESMA, l’autorità europea che vigila sui mercati, nel 2024 i fondi azionari attivi sono costati l’1,28% l’anno contro lo 0,21% degli ETF. Rendimento netto a un anno: 17,0% contro 21,4%.
Un anno però è una foto. Sui dieci anni lo SPIVA Europe di S&P Dow Jones Indices, che confronta i fondi attivi con il loro indice di riferimento, conta il 98% dei fondi azionari globali in euro sotto l’S&P World. “Gestore premiato” e “fondo del mese” sono leve marketing: raccontano l’anno buono, non la probabilità che si ripeta. Il tuo fondo è tra i 2 su 100 o tra gli altri 98?
Il broker: cosa controllare prima di aprire il conto
Serve un conto titoli presso una banca o un broker autorizzato. La Consob, l’autorità che vigila su mercati e intermediari, ha oscurato 1.822 siti abusivi dal luglio 2019. Il tuo broker è negli elenchi Consob o solo nelle pubblicità sui social? Cercalo prima di versare un euro. Due minuti.
I titoli che compri non sono del broker. Restano separati dal suo patrimonio, come i mobili in un magazzino in affitto: se il magazzino chiude, i mobili restano tuoi. Se qualcosa va storto e l’intermediario finisce in liquidazione, il Fondo nazionale di garanzia indennizza fino a 20.000 euro per investitore.
Con un intermediario italiano sei in regime amministrato: fa da sostituto d’imposta e versa le tasse per te. Con molti broker esteri sei in dichiarativo: le tasse le calcoli e le dichiari tu, nei quadri RT e RW della dichiarazione. Due broker italiani messi a confronto: Fineco vs Directa.
Quanto costa davvero: tasse e costi
Plusvalenze e dividendi pagano il 26%. Il bollo sul dossier titoli è dello 0,2% l’anno, senza tetto per le persone fisiche: su 10.000 euro sono 20 euro, anche in perdita. Poi il costo del prodotto: su 10.000 euro un ETF allo 0,21% costa 21 euro l’anno, un fondo attivo all’1,28% ne costa 128.
Una coppia con 50.000 euro in un fondo attivo paga 640 euro l’anno di costi, più 100 di bollo. Stesso capitale in ETF: 105 euro più 100. La differenza sono 535 euro. Ogni anno.
Qui c’è una trappola fiscale. Sugli ETF il guadagno è reddito di capitale, la perdita è reddito diverso. Tradotto: se l’anno scorso hai perso 1.000 euro su un’azione e quest’anno vendi un ETF con 1.000 euro di guadagno, paghi comunque 260 euro. La perdita resta nel cassetto, e l’ETF non può usarla.
La tabella mette in fila i tre strumenti su cinque variabili: costo annuo, numero di titoli, risultati storici, tassazione, chi decide cosa hai in portafoglio. Il rendimento che conta è quello netto.
Strategie per investire sul mercato azionario
Orizzonte temporale
I soldi che ti servono entro cinque anni – la caparra, il tetto da rifare – non stanno in azioni. Con orizzonti lunghi la storia gioca a tuo favore, ma Nikkei e FTSE MIB dicono che il tempo aiuta chi possiede il mercato, non chi possiede un Paese o un titolo.
Diversificazione
Cento cassetti nello stesso mobile sono un mobile solo. Un ETF sull’MSCI World ha 1.280 titoli in 23 Paesi. Poi guardi i pesi: Stati Uniti al 72,14% e primi dieci titoli al 26,61%, al 31 agosto 2026. Nell’MSCI ACWI, che include i mercati emergenti, gli USA scendono al 63,59%. Diversificare non significa contare i titoli. Significa contare da dove arrivano i soldi.
PAC: disciplina, non magia
Il PAC – piano di accumulo del capitale – investe una cifra fissa a scadenze regolari: 200 euro al mese, qualunque cosa faccia il mercato. Non è la scelta che rende di più: secondo Vanguard, una delle più grandi case di gestione al mondo, dal 1976 al 2022 investire tutto subito ha battuto la stessa cifra distribuita in tre rate mensili circa due volte su tre.
Ma chi vive di stipendio non ha un capitale da investire in un colpo, ha un flusso. Il PAC serve a quello, e a non vendere nel panico. Occhio alle commissioni fisse: 5 euro su 200 sono il 2,5% bruciato in partenza.
Prima di investire un euro
Il mercato azionario non premia chi indovina. Premia chi resta, diversificato e a costo basso. Prima di comprare, guarda cosa hai già: quanto paghi, quanto è concentrato, quanto dorme sul conto.
Nevist SCF è una società di consulenza finanziaria indipendente: non colloca prodotti e non incassa commissioni da chi li vende. Guardiamo il tuo portafoglio – costi reali, concentrazioni, tasse – e ti diciamo quanto ti costa, in euro, ogni anno. Prenota un’analisi del tuo portafoglio.
Possedere tanto, pagare poco, restare a lungo. Le prime due le sistemi in un pomeriggio. La terza dura vent’anni.
Domande frequenti
Quanto serve per iniziare a investire in azioni?
Non c’è un minimo di legge: puoi comprare anche una sola azione. Il limite sono le commissioni fisse, che su importi piccoli mangiano il capitale. Con 5 euro di commissione, un ordine da 500 euro parte già con l’1% di costo.
Meglio azioni singole o ETF?
Per chi parte, di solito l’ETF. Le azioni singole hanno senso se sai leggere un bilancio e le tieni dentro un portafoglio già diversificato. Il 2,4% delle aziende crea tutta la ricchezza: l’ETF ti porta dentro anche quelle poche.
Si può perdere tutto investendo in azioni?
Sì, su una singola azienda che fallisce. Su un ETF globale no, in pratica: dovrebbero fallire insieme tutte le società del mondo. Puoi però perdere molto: nel 2022 l’MSCI World ha perso il 12,78% in euro.
Quando conviene investire nel mercato azionario?
Non esiste il giorno perfetto. Con un capitale fermo e un orizzonte lungo, Vanguard mostra che investire subito ha vinto due volte su tre. Con uno stipendio, il PAC. Se i soldi ti servono entro pochi anni, no.
Quante tasse si pagano sulle azioni?
Il 26% su plusvalenze e dividendi, più lo 0,2% annuo di bollo sul dossier titoli. Sulle azioni italiane che valgono in Borsa oltre 500 milioni si aggiunge la Tobin tax dello 0,2% all’acquisto.
Fonti
- Legge 30 dicembre 2025, n. 199
- Legge 24 dicembre 2012, n. 228
- Legge 24 aprile 2014, n. 66 (conv. L. 89/2014)
- Legge 27 dicembre 2013, n. 147
- ISTAT – Prezzi al consumo, agosto 2026
- ESMA – Costs and Performance of EU Retail Investment Products 2025
- UBS – Global Investment Returns Yearbook 2026
- Bessembinder, Chen, Choi, Wei – Long-Term Shareholder Returns
- Vanguard – Cost averaging: invest now or temporarily hold your cash?
- MSCI – Factsheet MSCI World Index (EUR), 31 agosto 2026
- S&P Dow Jones Indices – SPIVA Europe Scorecard, Year-End 2025